Für Händler13 Min. Lesezeit
Gebrauchtwagen-Einkauf für Händler: Quellen vergleichen, Fahrzeuge prüfen, Steuer einordnen
- Autor
- Redaktion WeltScout
- Veröffentlicht
- Aktualisiert
Kurz gesagt
Autohändler kaufen Gebrauchtwagen bei anderen Händlern und im Großhandel, über Inserateportale, Auktionen und Händlerbörsen, per Inzahlungnahme und von Privatverkäufern, im Inland wie im EU-Ausland; welche Quelle sich lohnt, zeigt der Vergleich von Marge, Prüfaufwand und steuerlicher Behandlung je Quelle. Der Leitfaden richtet sich an Händler und Vermittler in Deutschland und enthält eine Checkliste für die Prüfung vor dem Gebot. Beträge zu Steuern und Abgaben nennen wir nicht, und der Text ersetzt keine Rechts- oder Steuerberatung. Stand: November 2026.
Inhalt
- Welche Bezugsquellen gibt es, und wie vergleichen Sie sie?
- Was ändert sich beim Einkauf im EU-Ausland?
- Wie haftet Ihr Verkäufer beim Händlereinkauf für Mängel?
- Wie wirken Differenzbesteuerung und Regelbesteuerung auf den Einkauf?
- Was prüfen Sie bei jedem Fahrzeug vor dem Gebot?
- Wie organisieren Sie den Einkauf aus vielen Quellen mit Meldungen über neue Inserate?
- Amtliche Quellen und Rechner
- Was bedeutet das für Händler?
- Häufige Fragen
- Quellen
- So ist dieser Artikel entstanden
Welche Bezugsquellen gibt es, und wie vergleichen Sie sie?
Wir unterscheiden sechs Bezugsquellen, und keine ist immer die beste; deshalb lohnt es sich, mehrere zu kombinieren und mit denselben Kennzahlen zu messen.
| Quelle | Wann sie passen kann (unsere Einschätzung) | Was Sie vorab klären | Steuerliche Frage |
|---|---|---|---|
| Inserateportale im In- und Ausland | Gezielte Suche nach einem Modell und Marktvergleich | Viel Handarbeit, wenn Sie jedes Portal einzeln beobachten | Ist der Verkäufer Händler oder Privatperson? Fragen Sie schriftlich nach |
| Andere Händler und Großhandel | Mehrere Fahrzeuge auf einmal | Konditionen, Haftung und Rückgabe im Einkaufsvertrag | Regel- oder Differenzbesteuerung: Die Rechnung zeigt es in der Regel |
| Auktionen und geschlossene Händlerbörsen | Größere Mengen mit einheitlicher Beschreibung | Teilnahmebedingungen, Gebühren und Zusagen des Anbieters | Steuerfall je Fahrzeug klären, bevor Sie bieten |
| Inzahlungnahme | Laufende Quelle am eigenen Standort | Bewertung und Aufbereitungsaufwand | Hängt davon ab, wer das Fahrzeug in Zahlung gibt |
| Privatverkäufer | Einzelne Fahrzeuge zu einem guten Preis | Papiere, Eigentum und ein möglicher Haftungsausschluss im Vertrag | Von einer Privatperson wird keine Umsatzsteuer geschuldet; der Einkauf kann die Differenzbesteuerung ermöglichen (§ 25a Abs. 1 UStG) |
| Händler im EU-Ausland | Wenn das gesuchte Fahrzeug im Inland fehlt oder teurer ist | Transport, Zulassungsunterlagen und Zeitplan | Rechnung mit oder ohne Umsatzsteuer; siehe den Abschnitt zum EU-Ausland |
Ein Suchagent ist keine siebte Quelle, sondern ein Werkzeug: Er beobachtet Inserate und meldet neue, Kauf und Prüfung bleiben bei Ihnen. Wir schlagen vor, je Quelle drei Kennzahlen in einer Einkaufstabelle zu führen: die Marge je Fahrzeug (Verkaufspreis minus alle Einkaufskosten), das Verhältnis von Besichtigungen zu Käufen und die Standzeit vom Kauf bis zum Verkauf. So sehen Sie nach einigen Einkäufen, welche Quelle Ihnen Ware liefert und welche vor allem Zeit kostet. Die Einordnung der Quellen und die Kennzahlen sind redaktionelle Vorschläge, keine amtlichen Angaben.
Was ändert sich beim Einkauf im EU-Ausland?
Beim Einkauf im EU-Ausland kommen Umsatzsteuer, Zulassungsunterlagen und Transport als eigene Fragen hinzu; die Grundprüfung des Fahrzeugs bleibt dieselbe.
Wenn Sie bei einem Händler im Ausland kaufen, kann dieser Umsatzsteuer ausweisen oder nicht, je nachdem, wie er die Steuer für das Fahrzeug berechnet (Your Europe, abgerufen am 05.11.2026). Die Seite richtet sich an Privatpersonen und verweist Unternehmen auf eine eigene Seite; wie es für Ihr Unternehmen gilt, klärt Ihr Steuerberater. Welche Folgen die Differenzbesteuerung beim Einkauf in der EU hat, steht im Beitrag Differenzbesteuerung beim Gebrauchtwagen-Einkauf in der EU.
Für die Zulassung nennt Your Europe als Unterlagen die Zulassungsbescheinigung im Original, bei zwei Teilen beide Teile, bei einem Umzug in ein anderes EU-Land den Nachweis, dass das Fahrzeug im bisherigen Wohnsitzland die Prüfung der Verkehrstauglichkeit bestanden hat, und gegebenenfalls einen Eigentumsnachweis; die Kaufrechnung soll die Umsatzsteuer-Identifikationsnummer des Händlers zeigen. Außerdem können die Behörden prüfen, ob die Umsatzsteuer richtig gezahlt wurde (Your Europe, abgerufen am 05.11.2026, Stand der Seite: 05.11.2024). Die Seite richtet sich an Privatpersonen; fragen Sie die Zulassungsbehörde, was für Ihren Betrieb gilt. Wie Sie die Historie eines Fahrzeugs aus dem Ausland prüfen, steht im Beitrag Fahrzeughistorie prüfen vor dem Kauf im Ausland, und die Gesamtkosten eines Auslandskaufs berechnen Sie mit Hilfe des Beitrags Gebrauchtwagen im Ausland günstiger kaufen.
Wie haftet Ihr Verkäufer beim Händlereinkauf für Mängel?
Für Ihren Einkauf als Unternehmer gelten die Sonderregeln des Verbrauchsgüterkaufs nicht, denn sie setzen einen Verbraucher als Käufer voraus (§ 474 Abs. 1 BGB); es gelten die allgemeinen Mängelrechte des BGB, gegebenenfalls die Rügepflicht des Handelsrechts und das, was Ihr Kaufvertrag regelt.
- Mängelrechte: Bei einem Mangel können Sie Nacherfüllung verlangen, zurücktreten oder mindern und unter weiteren Voraussetzungen Schadensersatz oder Ersatz vergeblicher Aufwendungen verlangen (§ 437 BGB).
- Verjährung: Die Mängelansprüche verjähren bei beweglichen Sachen grundsätzlich in zwei Jahren ab Ablieferung (§ 438 Abs. 1 Nr. 3, Abs. 2 BGB); hat der Verkäufer den Mangel arglistig verschwiegen, gilt die regelmäßige Verjährungsfrist (§ 438 Abs. 3 BGB). Prüfen Sie, ob Ihr Einkaufsvertrag eine kürzere Frist oder einen Ausschluss enthält; die Schutzregel des § 476 BGB gilt für Verbraucher, nicht für Ihren Einkauf.
- Grenze eines Ausschlusses: Auf einen vereinbarten Ausschluss oder eine Beschränkung kann sich der Verkäufer nicht berufen, soweit er den Mangel arglistig verschwiegen oder eine Garantie für die Beschaffenheit der Sache übernommen hat (§ 444 BGB).
- Privatverkäufer: Bei Privatkäufen können abweichende Vereinbarungen greifen und die Gewährleistungsrechte ausgeschlossen werden (Verbraucherzentrale, Stand: 28.09.2026); die Grenze aus § 444 BGB bleibt.
- Rügepflicht: Ist der Kauf für beide Seiten ein Handelsgeschäft, müssen Sie das Fahrzeug nach der Ablieferung unverzüglich untersuchen, soweit dies nach ordnungsmäßigem Geschäftsgang tunlich ist, und einen Mangel unverzüglich anzeigen; unterlassen Sie die Anzeige, gilt die Ware als genehmigt, es sei denn, der Mangel war bei der Untersuchung nicht erkennbar. Ein erst später erkennbarer Mangel ist unverzüglich nach der Entdeckung anzuzeigen. Zur Fristwahrung genügt die rechtzeitige Absendung; hat der Verkäufer den Mangel arglistig verschwiegen, kann er sich auf die Rügepflicht nicht berufen (§ 377 Abs. 1 bis 5 HGB). Bei einer Privatperson als Verkäufer ist der Kauf für diese Seite kein Handelsgeschäft.
Planen Sie die Eingangsprüfung deshalb als festen Schritt: Wer untersucht das Fahrzeug am Tag der Ablieferung, und wer sendet die Mängelanzeige schriftlich?
Verkaufen Sie das Fahrzeug an einen Verbraucher weiter, gelten für Sie als Verkäufer andere Regeln: Dann liegt ein Verbrauchsgüterkauf vor, bei dem Sie als Unternehmer verkaufen (§ 474 Abs. 1 BGB); bei gebrauchten Waren darf die Verjährung vor der Mängelmitteilung nicht auf weniger als ein Jahr verkürzt werden, und für eine Verkürzung verlangt § 476 Abs. 2 BGB außerdem, dass der Verbraucher vor seiner Vertragserklärung eigens informiert wird und die Verkürzung im Vertrag ausdrücklich und gesondert vereinbart ist. Zeigt sich innerhalb eines Jahres seit Gefahrübergang ein Mangel, wird vermutet, dass die Ware schon bei Gefahrübergang mangelhaft war, es sei denn, die Vermutung ist mit der Art der Ware oder des Mangels unvereinbar; der Verkäufer muss in diesem Fall das Gegenteil beweisen (§ 477 Abs. 1 BGB; ebenso Verbraucherzentrale, Stand: 28.09.2026). Der besondere Rückgriff gegen Ihren Lieferanten in § 445a Abs. 1 BGB gilt nur für neu hergestellte Sachen, also nicht für Ihren Gebrauchtwagen. Gegen Ihren Verkäufer bleiben Ihnen die eigenen Mängelrechte nach § 437 BGB, soweit der Einkaufsvertrag sie nicht wirksam beschränkt; lassen Sie die Haftungsklauseln deshalb prüfen.
Wie wirken Differenzbesteuerung und Regelbesteuerung auf den Einkauf?
Die Art der Lieferung an Sie bestimmt, ob Sie Vorsteuer abziehen können oder Ihr Fahrzeug später im Rahmen der Differenzbesteuerung weiterverkaufen dürfen, und die Rechnung des Verkäufers zeigt in der Regel, welcher Fall vorliegt. Die Punkte unten sind ein Überblick nach den amtlichen Quellen mit Stand November 2026, keine Prüfung Ihres Einzelfalls.
- Regelbesteuerung: Der Verkäufer weist die Umsatzsteuer gesondert aus. Den Vorsteuerabzug aus Leistungen eines anderen Unternehmers knüpft § 15 Abs. 1 Nr. 1 UStG an eine Rechnung nach den §§ 14 und 14a UStG; bei einem innergemeinschaftlichen Erwerb nennt § 15 Abs. 1 Nr. 3 UStG als Bedingung, dass der Erwerb nach § 3d Satz 1 UStG im Inland bewirkt wird.
- Differenzbesteuerung: Sie gilt für Wiederverkäufer, also Unternehmer, die gewerbsmäßig mit beweglichen Gegenständen handeln, und setzt voraus, dass für die Lieferung an Sie im Gemeinschaftsgebiet keine Umsatzsteuer geschuldet wurde oder der Verkäufer selbst die Differenzbesteuerung angewendet hat (§ 25a Abs. 1 UStG). Besteuert wird der Unterschied zwischen Verkaufs- und Einkaufspreis (§ 25a Abs. 3 UStG). Die Handelskammer Hamburg (Stand: September 2026) nennt als Einkaufsquellen Privatpersonen, steuerbefreite Unternehmer und Wiederverkäufer mit Differenzbesteuerung und weist darauf hin, dass auf das Fahrzeug selbst in der Regel kein Vorsteuerabzug möglich ist.
- Rechnung und Aufzeichnungen: Bei der Differenzbesteuerung trägt die Rechnung den Hinweis „Gebrauchtgegenstände/Sonderregelung“ (§ 14a Abs. 6 UStG). Verkaufspreise, Einkaufspreise und Bemessungsgrundlagen sind aufzuzeichnen, bei zusätzlicher Regelbesteuerung getrennt (§ 25a Abs. 6 UStG). Auf die Differenzbesteuerung kann bei einzelnen Lieferungen verzichtet werden, soweit nicht die Gesamtdifferenz angewendet wird (§ 25a Abs. 8 UStG).
- Wo die Differenzbesteuerung nicht greift: Hat Ihr Lieferant aus einem anderen EU-Land eine steuerfreie innergemeinschaftliche Lieferung an Sie ausgeführt, ist die Differenzbesteuerung für Ihren Weiterverkauf ausgeschlossen (§ 25a Abs. 7 Nr. 1 Buchst. a UStG). Hat der Lieferant dort die Differenzbesteuerung angewendet, unterliegt Ihr innergemeinschaftlicher Erwerb nicht der Umsatzsteuer (§ 25a Abs. 7 Nr. 2 UStG). Wurde das Fahrzeug nicht im Gemeinschaftsgebiet an Sie geliefert, etwa bei einem Einkauf in einem Drittland, ist die Voraussetzung des § 25a Abs. 1 Nr. 2 UStG nicht erfüllt.
Welcher Fall bei Ihnen vorliegt, beurteilt Ihr Steuerberater. Die Einzelheiten zum Einkauf in der EU stehen im Beitrag Differenzbesteuerung beim Gebrauchtwagen-Einkauf in der EU; Beträge nennen wir auch dort nicht.
Was prüfen Sie bei jedem Fahrzeug vor dem Gebot?
Prüfen Sie vor dem Gebot immer dieselben zwölf Punkte in derselben Reihenfolge und halten Sie das Ergebnis schriftlich fest; die folgende Checkliste ist unser Vorschlag mit Stand: November 2026.
Checkliste Händlereinkauf (Stand: November 2026)
- Verkäufer: Ist der Verkäufer ein Händler, ein Unternehmer ohne Fahrzeughandel oder eine Privatperson? Halten Sie die Antwort schriftlich fest.
- Steuerfall: Liegt Regelbesteuerung mit gesondert ausgewiesener Umsatzsteuer vor oder Differenzbesteuerung mit dem Hinweis „Gebrauchtgegenstände/Sonderregelung“ (§ 14a Abs. 6 UStG)? Lassen Sie sich den Fall vor dem Kauf schriftlich bestätigen.
- Rechnung: Passt sie zum Steuerfall? Ein Vorsteuerabzug setzt eine Rechnung nach den §§ 14 und 14a UStG voraus (§ 15 Abs. 1 Nr. 1 UStG).
- Papiere: Liegt die Zulassungsbescheinigung im Original vor, bei zwei Teilen beide Teile? Bei Fahrzeugen aus dem Ausland: Welche Nachweise verlangt das Land, in dem Sie zulassen?
- Identität: Stimmt die Fahrzeug-Identifikationsnummer am Fahrzeug, in den Papieren und im Inserat überein?
- Historie: Sind Kilometerstand, Wartung und Unfallschäden belegt?
- Zustand: Wer besichtigt das Fahrzeug, oder wer prüft es unabhängig vor Ort? Halten Sie Mängel mit Fotos in einer Liste fest.
- Zusagen: Stehen Laufleistung, Unfallfreiheit und Ausstattung aus dem Inserat im Kaufvertrag? Hat der Verkäufer eine Garantie für die Beschaffenheit übernommen, kann er sich insoweit nicht auf einen Haftungsausschluss berufen (§ 444 BGB).
- Haftung: Was regelt der Einkaufsvertrag zu Ausschluss, Verjährung und Rückgabe? Gesetzlich verjähren Mängelansprüche bei beweglichen Sachen grundsätzlich in zwei Jahren (§ 438 Abs. 1 Nr. 3 BGB), bei arglistig verschwiegenen Mängeln gilt die regelmäßige Verjährungsfrist (§ 438 Abs. 3 BGB).
- Rüge: Wer untersucht das Fahrzeug nach der Ablieferung, bis wann, und wer sendet die Mängelanzeige (§ 377 HGB)?
- Transport: Wer transportiert, wer versichert, und wer trägt bis zur Übergabe das Risiko?
- Marge: Reicht Ihre Marge beim Höchstgebot nach allen Kosten für Einkauf, Transport, Aufbereitung und Standzeit? Notieren Sie den Höchstpreis.
Tragen Sie je Fahrzeug die Quelle, das Ergebnis und bei einer Absage ein Schlagwort in Ihre Einkaufstabelle ein; so wird aus der Liste die Kennzahl je Quelle aus dem ersten Abschnitt.
Wie organisieren Sie den Einkauf aus vielen Quellen mit Meldungen über neue Inserate?
Legen Sie je Kundenauftrag oder Bestandsbedarf ein schriftliches Suchprofil an, lassen Sie sich neue Inserate melden und sichten Sie die Meldungen zu festen Zeiten, statt jede Quelle einzeln abzusuchen.
Ein Suchprofil, ein Blatt je Auftrag oder Bestandsbedarf, legt fest, wonach Sie suchen:
- Marke, Modell und Generation sowie Varianten, die Sie ausschließen.
- Spanne für Baujahr und Kilometerstand.
- Der höchste Einkaufspreis, den Ihre Marge zulässt; rechnen Sie ihn aus Ihren eigenen Kosten.
- Pflichtausstattung, Kraftstoff und Getriebe.
- Verkäufertyp und Länder, in denen Sie zu kaufen bereit sind.
- Ob Unfallfahrzeuge infrage kommen und bis zu welcher Entfernung Sie Fahrzeuge abholen oder transportieren lassen.
Aus dem Profil entsteht eine Routine, in der jeder Schritt einen Verantwortlichen und ein Ergebnis hat:
- Beim Anlegen des Auftrags: Profil ausfüllen und die Suche dem Kunden zugeordnet speichern.
- Nach jeder Meldung: verwerfen, Unterlagen beim Verkäufer anfordern oder anrufen.
- Vor dem Gebot: die Checkliste oben durchgehen und mit Ja oder Nein entscheiden.
- Einmal pro Woche: Profile mit den tatsächlichen Anfragen abgleichen und Filter anpassen.
WeltScout ist ein solcher Suchagent: Sie legen die Suche einmal an, WeltScout beobachtet 50+ Portale in 14 Ländern und schickt neue Inserate per WhatsApp oder E-Mail; je nach Tarif prüft es ein- bis zweimal täglich. Für jeden Kunden legen Sie eine eigene Suche an. Sie können eine Suche auch ohne Kunden anlegen, für Autos, die Sie für den eigenen Bestand einkaufen. WeltScout findet Inserate und meldet sie; Prüfung des Fahrzeugs, Steuerfall und Papiere bleiben bei Ihnen.
Amtliche Quellen und Rechner
Die Rechtsangaben dieses Beitrags stammen aus Gesetzestexten und amtlichen Seiten, die wir am 05.11.2026 abgerufen haben; Beträge zu Steuern und Abgaben nennen wir nicht.
- § 25a UStG: Differenzbesteuerung, § 3d UStG: Ort des innergemeinschaftlichen Erwerbs, § 14 UStG: Ausstellung von Rechnungen, § 14a UStG: Rechnungen in besonderen Fällen und § 15 UStG: Vorsteuerabzug
- § 377 HGB: Untersuchungs- und Rügepflicht
- BGB: § 437, § 438, § 444, § 445a, § 474, § 476 und § 477
- Handelskammer Hamburg: Differenzbesteuerung im Gebrauchtwarenhandel
- Verbraucherzentrale: Gewährleistung und Garantie
- Your Europe: Umsatzsteuer beim Kauf eines Autos im Ausland und Your Europe: Zulassungsunterlagen und Formalitäten (beide englisch)
Das ist keine Steuer- oder Rechtsberatung. Welche Regeln für Ihr Unternehmen und Ihren Vertrag gelten, beurteilen Ihr Steuerberater und Ihr Rechtsberater.
Was bedeutet das für Händler?
Eine feste Übersicht der Quellen, eine Checkliste vor dem Gebot und gespeicherte Suchen mit Meldungen machen den Einkauf wiederholbar, mit Tabelle und Browser genauso wie mit einem Werkzeug.
Ein Werkzeug lohnt sich, wenn Sie mehrere Suchen für verschiedene Kunden gleichzeitig führen und alle an einem Ort sehen wollen. Dafür ist WeltScout gebaut: Der Test ist 7 Tage kostenlos und ohne Kreditkarte, mehr auf der Startseite. Wo KI im Alltag eines Autohauses hilft, steht im Beitrag KI für Autohändler, weitere Beiträge finden Sie im Blog.
Häufige Fragen
Gelten für meinen Einkauf als Händler die Verbraucherregeln der Sachmängelhaftung?
Nein, der Verbrauchsgüterkauf setzt voraus, dass ein Verbraucher von einem Unternehmer kauft (§ 474 Abs. 1 BGB); für Ihren Einkauf als Unternehmer gelten diese Regeln nicht.
Wie schnell muss ich als Händler einen Mangel anzeigen?
Unverzüglich, wenn der Kauf für beide Seiten ein Handelsgeschäft ist: Sie müssen das Fahrzeug nach der Ablieferung unverzüglich untersuchen, soweit dies nach ordnungsmäßigem Geschäftsgang tunlich ist, und einen Mangel unverzüglich anzeigen; sonst gilt die Ware als genehmigt, es sei denn, der Mangel war bei der Untersuchung nicht erkennbar. Zur Fristwahrung genügt die rechtzeitige Absendung; hat der Verkäufer den Mangel arglistig verschwiegen, kann er sich auf die Rügepflicht nicht berufen (§ 377 HGB).
Kann ich beim Kauf von einer Privatperson Vorsteuer abziehen?
In der Regel nicht, denn eine Privatperson schuldet für ihre Lieferung keine Umsatzsteuer; stattdessen kann der Einkauf die Voraussetzung der Differenzbesteuerung erfüllen (§ 25a Abs. 1 UStG; Handelskammer Hamburg, Stand: September 2026). Den Einzelfall klärt Ihr Steuerberater.
Prüft WeltScout Fahrzeuge oder deren Historie?
Nein. WeltScout prüft weder Fahrzeuge noch deren Historie, sondern findet Inserate und meldet sie; Steuerfall, Papiere und Prüfung des Fahrzeugs klären Sie selbst und mit Ihrem Steuerberater.
Quellen
- § 25a UStG - Differenzbesteuerung gesetze-im-internet.de, Bundesministerium der Justiz,
- § 14a UStG - Zusätzliche Pflichten bei der Ausstellung von Rechnungen in besonderen Fällen gesetze-im-internet.de, Bundesministerium der Justiz,
- § 14 UStG - Ausstellung von Rechnungen gesetze-im-internet.de, Bundesministerium der Justiz,
- § 15 UStG - Vorsteuerabzug gesetze-im-internet.de, Bundesministerium der Justiz,
- § 3d UStG - Ort des innergemeinschaftlichen Erwerbs gesetze-im-internet.de, Bundesministerium der Justiz,
- § 377 HGB - Untersuchungs- und Rügepflicht gesetze-im-internet.de, Bundesministerium der Justiz,
- § 437 BGB - Rechte des Käufers bei Mängeln gesetze-im-internet.de, Bundesministerium der Justiz,
- § 438 BGB - Verjährung der Mängelansprüche gesetze-im-internet.de, Bundesministerium der Justiz,
- § 444 BGB - Haftungsausschluss gesetze-im-internet.de, Bundesministerium der Justiz,
- § 445a BGB - Rückgriff des Verkäufers gesetze-im-internet.de, Bundesministerium der Justiz,
- § 474 BGB - Verbrauchsgüterkauf gesetze-im-internet.de, Bundesministerium der Justiz,
- § 477 BGB - Beweislastumkehr gesetze-im-internet.de, Bundesministerium der Justiz,
- § 476 BGB - Abweichende Vereinbarungen gesetze-im-internet.de, Bundesministerium der Justiz,
- Differenzbesteuerung im Gebrauchtwarenhandel (Stand: September 2026) Handelskammer Hamburg,
- Alles zu Gewährleistung und Garantie (Stand: 28. September 2026) Verbraucherzentrale,
- Value added tax (VAT) when buying or selling a car abroad Your Europe, Europäische Kommission,
- Car registration documents and formalities Your Europe, Europäische Kommission,
- WeltScout: Gebrauchtwagensuche für Händler WeltScout d.o.o.,
So ist dieser Artikel entstanden
Der Entwurf dieses Beitrags entstand mit KI-Unterstützung. Eine zweite KI hat die Aussagen am 05.11.2026 unabhängig anhand der genannten Quellen gegengeprüft und den Text sprachlich überarbeitet. Eine Faktenprüfung durch Menschen sowie eine Prüfung durch Muttersprachler oder einen Steuerberater hat nicht stattgefunden. Redaktionell verantwortlich: Nina Fischer, WeltScout d.o.o.
Verantwortliche Redaktion: Nina Fischer, WeltScout d.o.o.
Aktualisierungen
- : Von der alten Website übernommen und nach dem neuen Standard neu geschrieben.
- : Neu ausgerichtet auf den Gebrauchtwagen-Einkauf von Händlern: Vergleich der Bezugsquellen, Sachmängelhaftung beim Händlereinkauf, Differenz- und Regelbesteuerung im Überblick, Checkliste vor dem Gebot (Stand: November 2026) und Einkauf über viele Quellen mit Meldungen. Gesetzestexte und amtliche Seiten am 05.11.2026 gelesen.
- : Korrigiert nach unabhängiger Gegenprüfung durch eine zweite KI: Beweislastumkehr nach § 477 BGB statt Verbraucherzentrale allein, Rückgriff nach § 445a BGB und eigene Mängelrechte nach § 437 BGB, Rügepflicht nach § 377 HGB vollständiger, Ausnahme bei arglistig verschwiegenen Mängeln (§ 438 Abs. 3 BGB), Wirkung einer Garantie nach § 444 BGB, Wortlaut zu § 25a Abs. 7 Nr. 2 UStG, Voraussetzung der Lieferung im Gemeinschaftsgebiet, Nachweis der Verkehrstauglichkeit nur bei Umzug in ein anderes EU-Land; Quellen § 14 und § 3d UStG sowie § 477 BGB ergänzt; ungestützte Aussagen zu Quellen und Kennzahlen als Einschätzung gekennzeichnet; sprachlich überarbeitet. Keine Prüfung durch Menschen.
Suchen Sie auf mehreren Portalen gleichzeitig?
7 Tage kostenlosOhne Kreditkarte
Weiterlesen
Für Händler und Käufer4 Min. Lesezeit
Zollkennzeichen (Ausfuhrkennzeichen): Kosten, Dauer, Versicherung
Zollkennzeichen heißt amtlich Ausfuhrkennzeichen: wann Sie es brauchen, wie lange es gilt, was die Gebühr kostet und welche Versicherung nötig ist. Stand 28.10.2026.
Für Händler und Käufer5 Min. Lesezeit
Fahrzeughistorie prüfen vor dem Kauf im Ausland: Kilometerstand, Papiere, Quellen
Fahrzeughistorie prüfen vor dem Kauf im EU-Ausland: Es gibt keine einheitliche amtliche Historie. Welche Belege zählen und was ein falscher Tacho rechtlich bedeutet.
Für Händler5 Min. Lesezeit
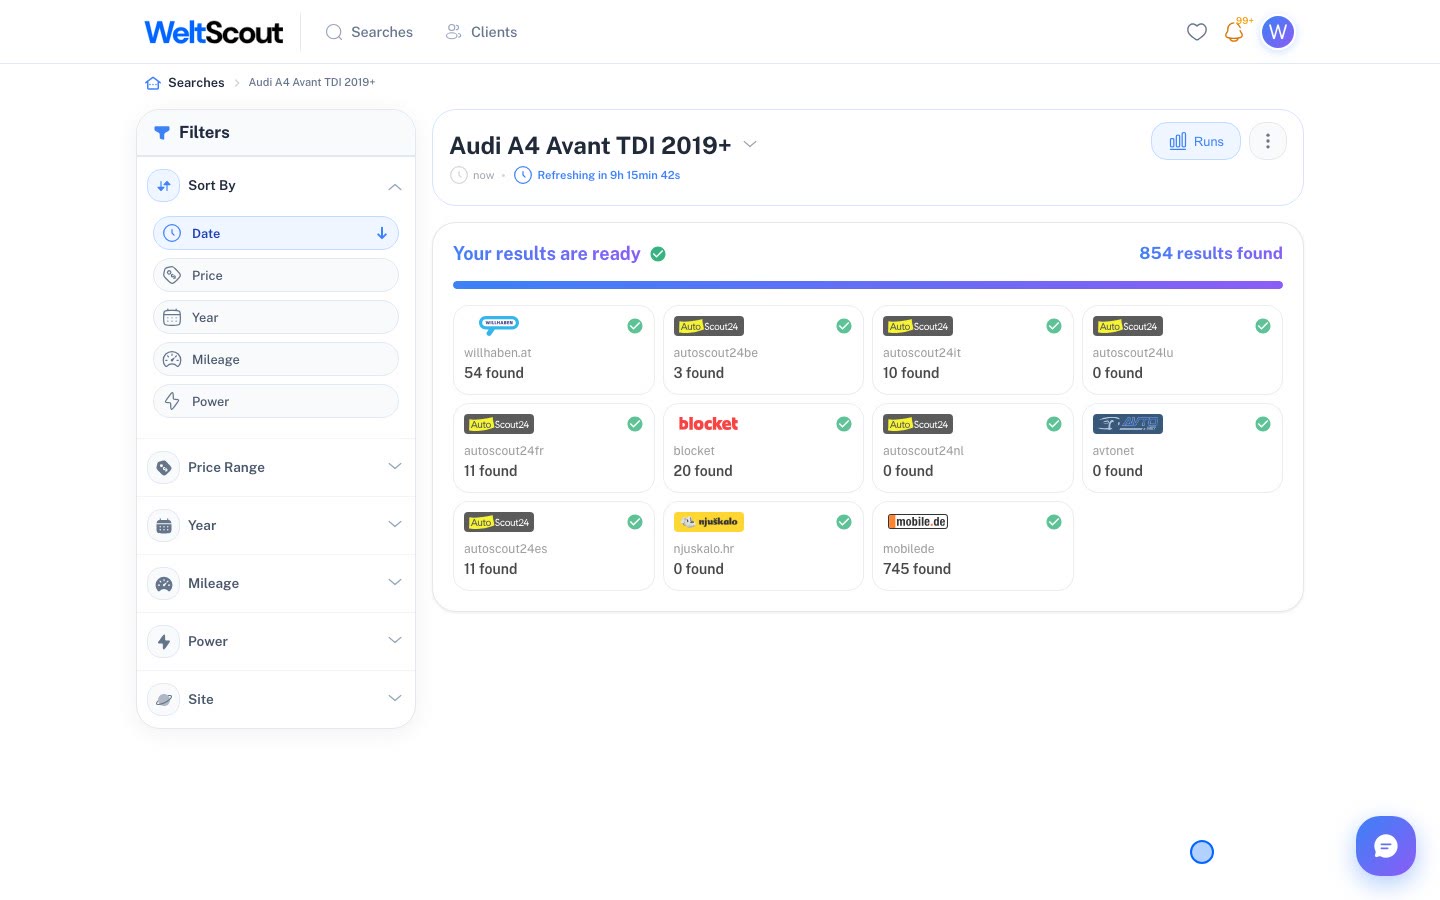
Eine Suche, 11 Portale: was der Audi A4 Avant liefert
Eine Suche nach dem Audi A4 Avant auf 11 Portalen in 11 Ländern: 854 Treffer, Zahl je Portal, vier Preisbeispiele und Grenzen der Messung. Stand 27.10.2026.